E-Rechnungen

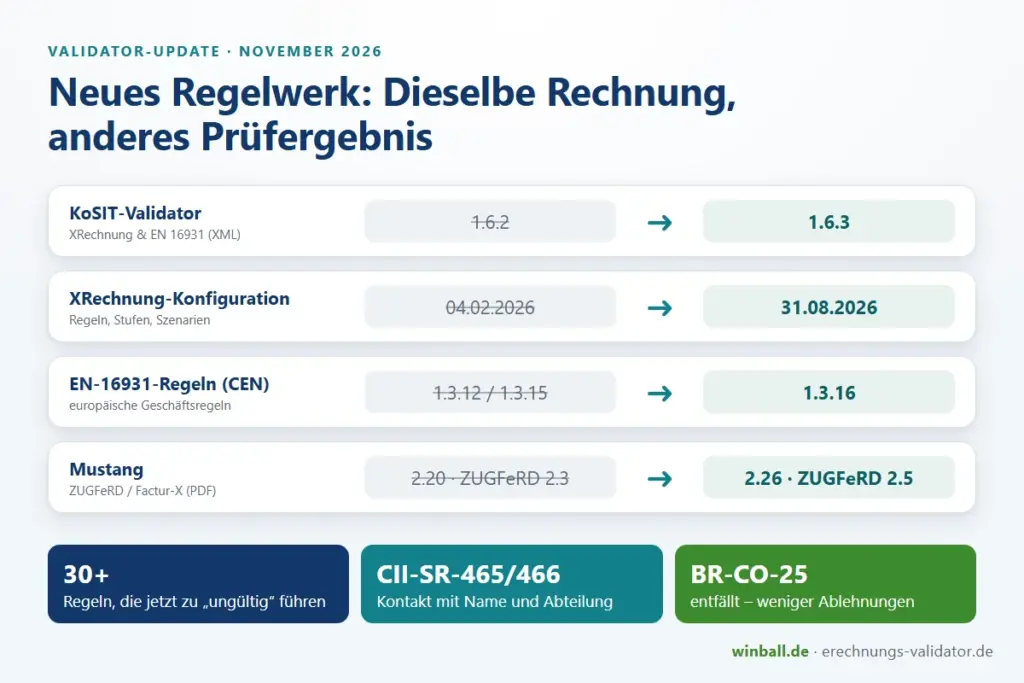
Neues Regelwerk: Dieselbe Rechnung, anderes Prüfergebnis

Validator-Update: Neues Regelwerk – warum dieselbe Rechnung jetzt anders bewertet werden kann

Seit dem 14.11.2026 prüft erechnungs-validator.de E-Rechnungen mit einer neuen Prüf-Engine und den aktuellen offiziellen Regelwerken. Das bringt schnellere Ergebnisse und klarere Meldungen – aber auch eine Folge, die viele überraschen wird: Eine Rechnung, die gestern noch als gültig galt, kann heute als ungültig gemeldet werden. Das liegt nicht an einer Laune unseres Validators. Die Koordinierungsstelle für IT-Standards (KoSIT) und das europäische Normungsgremium haben ihre Prüfregeln verschärft. Wir prüfen jetzt nach genau diesem Stand – mit dem Werkzeug der KoSIT, das auch viele Rechnungsempfänger und Eingangsplattformen der öffentlichen Verwaltung einsetzen. In diesem Artikel erklären wir, was sich geändert hat, welche Regeln betroffen sind und wie Sie Ihre Rechnungen anpassen. Das Wichtigste vorweg Was im bisherigen Validator nicht stimmte – und was wir behoben haben Wir sagen es offen: Der bisherige Validator hatte Schwächen, die zu falschen oder irreführenden Ergebnissen führen konnten. Diese haben wir mit dem Update vom 14.11.2026 behoben: Haben Sie mit dem alten Validator eine Rechnung geprüft, lohnt sich eine erneute Prüfung. Nachtrag 20.11.2026: Seit dem 20.11.2026 testen wir den Validator zusätzlich systematisch mit über 3.300 Testrechnungen – aus der KoSIT-Testsuite, den Beispielen der europäischen Norm, dem ZUGFeRD-Korpus, Mustang, Peppol, einer Vergleichsstudie und eigenen Fehlerfällen. Dabei haben wir sechs

Validator-Update: Neues Regelwerk – warum dieselbe Rechnung jetzt anders bewertet werden kann Mehr »
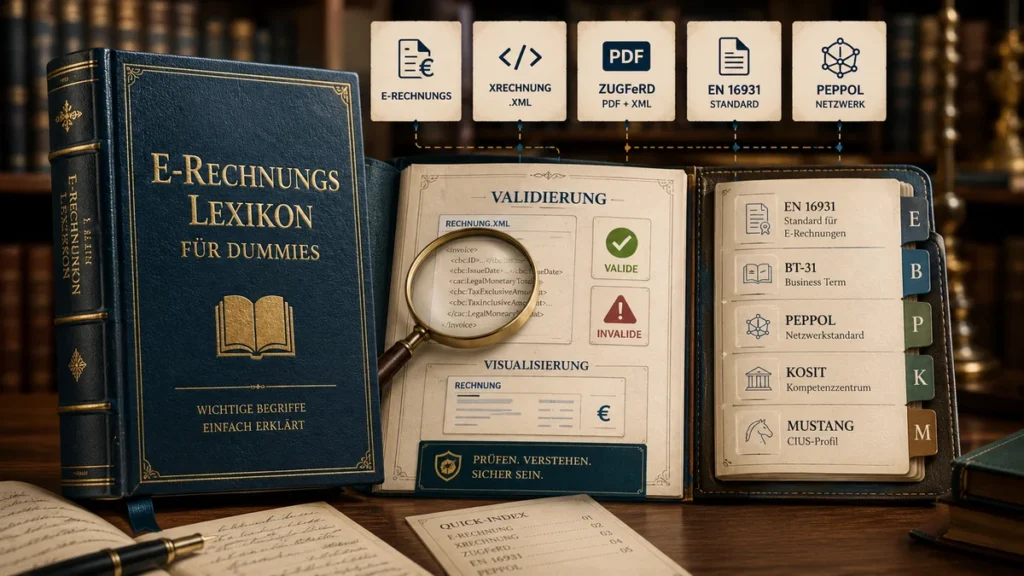
Artikelgrafik im Stil einer klassischen Bibliothek mit einem alten, dunkelblauen Lederlexikon zum Thema E-Rechnungen. Auf dem Buch steht „E-Rechnungs-Lexikon für Dummies“. Daneben sind aufgeschlagene Lexikonseiten mit Symbolen und Begriffen wie E-Rechnung, XRechnung, ZUGFeRD, EN 16931, Peppol, KoSIT, Mustang, Validierung und Visualisierung dargestellt. Die Grafik verbindet die Bildsprache eines traditionellen Nachschlagewerks mit modernen Begriffen der elektronischen Rechnung.

E-Rechnungs-Lexikon für Dummies

Viele Begriffe rund um E-Rechnungen klingen kompliziert – auf unserer Validator-Seite genauso wie in Behörden-FAQs oder Fehlermeldungen. In diesem Lexikon für Dummies erklären wir die wichtigsten Begriffe in einfachen Worten. Keine Vorkenntnisse nötig. Hinweis: Das ist Orientierung, keine Steuer- oder Rechtsberatung. Für Ihren konkreten Fall: Steuerberater oder Fachberatung. 1. Was ist eine E-Rechnung? Kurz gesagt: Eine E-Rechnung ist eine strukturierte elektronische Rechnung – die Daten sind maschinenlesbar, nicht nur ein Bild oder Text auf dem Bildschirm. Seit 2025 müssen alle Unternehmen in Deutschland E-Rechnungen empfangen können. Ausstellen müssen sie sie ab 2027 (bei mehr als 800.000 € Gesamtumsatz im Vorjahr) bzw. ab 2028; Kleinunternehmer sind davon ausgenommen. Ein per E-Mail verschicktes normales PDF (ohne eingebettete Rechnungsdaten) ist keine E-Rechnung, sondern eine „sonstige“ Rechnung. Mehr dazu: 👉 E-Rechnung 2026 und 2027. Typische Formate für E-Rechnungen in Deutschland sind XRechnung (reine XML-Datei) und ZUGFeRD / Factur-X (PDF mit eingebettetem XML). Auf unserer Seite: Der E-Rechnungs-Validator prüft genau solche strukturierten Dateien – XRechnung (UBL und CII), ZUGFeRD/Factur-X und reine EN-16931-Rechnungen. 2. Was ist der Unterschied zwischen PDF und E-Rechnung? Kurz gesagt: Ein normales PDF ist für Menschen lesbar; eine E-Rechnung enthält zusätzlich (oder ausschließlich) strukturierte Daten, die Programme auslesen können. Viele kennen Rechnungen als PDF-Anhang. Das reicht für den Menschen, aber oft nicht für automatische Buchhaltung. Eine ZUGFeRD-Rechnung sieht auch wie PDF aus – enthält aber im Hintergrund XML-Daten. Eine XRechnung ist dagegen oft nur eine .xml-Datei ohne

E-Rechnungs-Lexikon für Dummies Mehr »

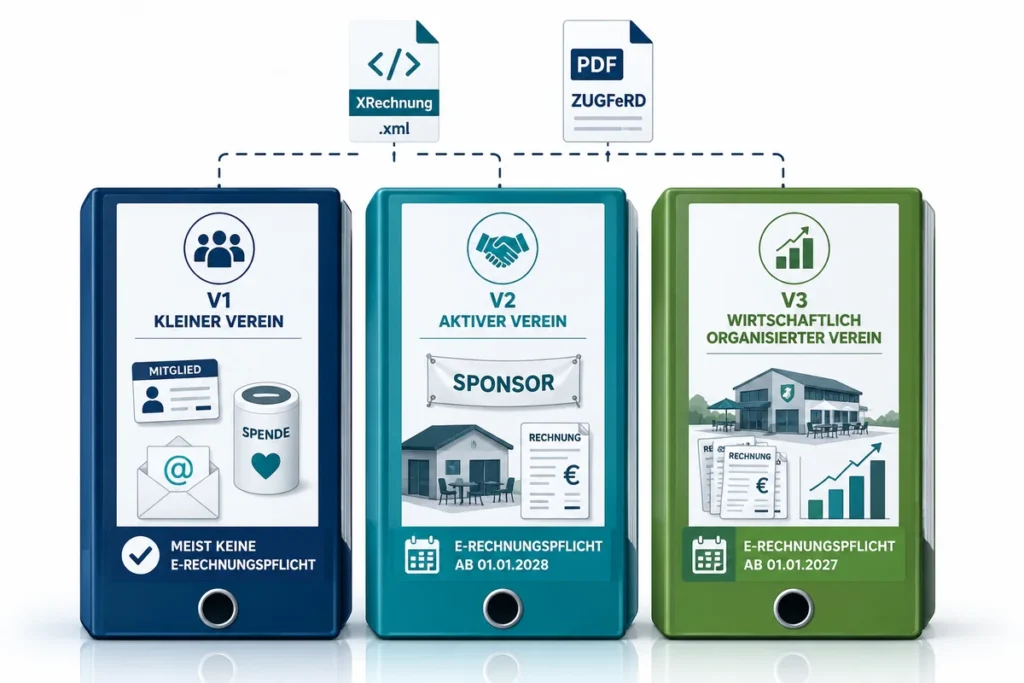
Infografik mit drei farbigen Aktenordnern nebeneinander zur Einordnung von Vereinen im Umgang mit E-Rechnungen. Links ein blauer Ordner „V1 Kleiner Verein“ mit Symbolen für Mitgliedsausweis, Spende und E-Mail sowie dem Hinweis, dass meist keine E-Rechnungspflicht beim Versand besteht. In der Mitte ein türkisfarbener Ordner „V2 Aktiver Verein“ mit Symbolen für Sponsoring, Vereinsräume und Rechnung sowie dem Hinweis „E-Rechnungspflicht ab 01.01.2028“. Rechts ein grüner Ordner „V3 Wirtschaftlich organisierter Verein“ mit Symbolen für Vereinsheim, mehrere Rechnungen und Umsatzdiagramm sowie dem Hinweis „E-Rechnungspflicht ab 01.01.2027“. Über den Ordnern sind die Formate XRechnung (XML) und ZUGFeRD (PDF) dargestellt.

E-Rechnungen für Vereine: Was müssen Vereine jetzt tun – und was nicht?

Hinweis:Dieser Artikel ersetzt keine steuerliche Beratung. Wir sind keine Steuerberater und können keine verbindliche Einzelfallprüfung leisten. Ziel dieses Beitrags ist es, die wichtigsten Regeln zur E-Rechnung für Vereine verständlich und konkret einzuordnen. Dafür verzichten wir bewusst auf viele juristische Einschränkungen und Sonderfälle. Im Zweifel sollten Vereine ihre konkrete Situation mit dem Steuerberater oder der zuständigen fachlichen Stelle klären. Häufige Fragen von Vereinen zur E-Rechnung Seit dem 01.01.2025 müssen auch Vereine E-Rechnungen empfangen können, soweit sie unternehmerisch tätig sind. Viele Vorstände, Kassenwarte und Schatzmeister fragen sich deshalb, ob sie nun neue Software benötigen, E-Rechnungen erstellen müssen oder sogar eine spezielle Archivlösung anschaffen müssen. Die gute Nachricht: Nicht jeder Verein ist in gleichem Umfang betroffen. Das Wichtigste vorweg Die E-Rechnungspflicht betrifft Rechnungen zwischen Unternehmen (B2B). Ein Verein ist nicht automatisch in allen Bereichen Unternehmer. Unternehmerisch wird es dort, wo der Verein Leistungen gegen Entgelt erbringt, zum Beispiel Sponsoring, Werbung, Vermietung oder Verkauf. Deshalb sollten Vereine zunächst prüfen, ob sie überhaupt Rechnungen an Unternehmen schreiben. Typische Vorgänge, die von der E-Rechnungspflicht nicht betroffen sind: Typische Vorgänge, bei denen Vereine Rechnungen an Unternehmen schreiben: Erhält ein Verein eine E-Rechnung, sollte er die Originaldatei speichern und lesbar machen können. Für Vereine mit unternehmerischen Tätigkeiten gilt

E-Rechnungen für Vereine: Was müssen Vereine jetzt tun – und was nicht? Mehr »

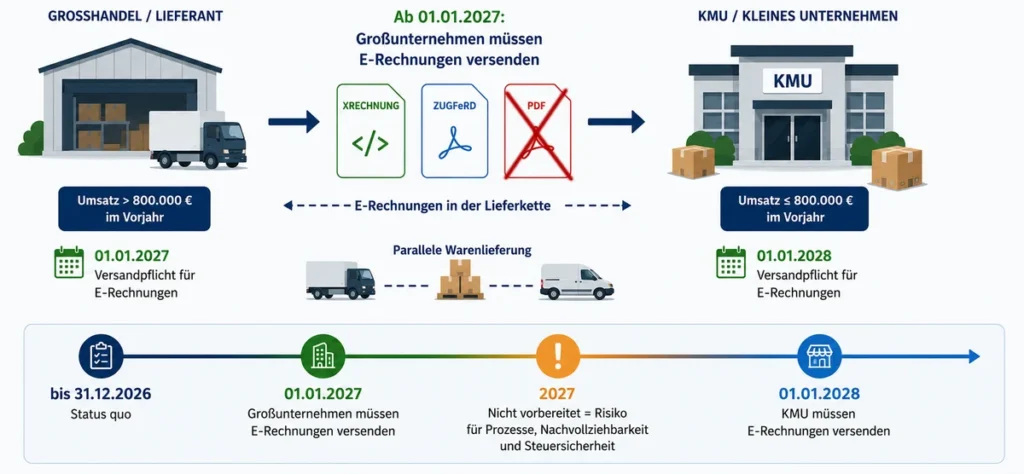
Infografik zur E-Rechnungspflicht in der Lieferkette: Großunternehmen mit mehr als 800.000 € Vorjahresumsatz müssen ab dem 01.01.2027 E-Rechnungen versenden. Dargestellt sind XRechnung, ZUGFeRD und PDF zwischen Großhandel/Lieferant und KMU. Die Grafik zeigt, dass kleine Unternehmen E-Rechnungen bereits ab 2027 empfangen, obwohl ihre eigene Versandpflicht erst ab dem 01.01.2028 greift. Unten befindet sich ein Zeitstrahl mit den Stationen 'bis 31.12.2026 Status quo', '01.01.2027 Großunternehmen müssen E-Rechnungen versenden' und '01.01.2028 KMU müssen E-Rechnungen versenden'.

Die E-Rechnungspflicht trifft viele KMU früher als erwartet

Warum die 800.000-€-Grenze zum 01.01.2027 in der Praxis oft trügerisch ist Viele kleinere Unternehmen schauen derzeit auf die Übergangsfristen zur E-Rechnung und kommen zunächst zu einem beruhigenden Ergebnis: „Wir liegen unter 800.000 € Umsatz. Für uns wird das erst 2028 relevant.“ Formal betrachtet stimmt das zunächst auch. Ab dem 01.01.2027 müssen Unternehmen mit mehr als 800.000 € Gesamtumsatz im Vorjahr E-Rechnungen ausstellen. Kleinere Unternehmen dürfen für Umsätze aus 2027 noch Papier- oder (mit Zustimmung) PDF-Rechnungen schreiben, ab 2028 gilt die Pflicht auch für sie. Kleinunternehmer sind dauerhaft ausgenommen. Genau daraus entsteht derzeit jedoch ein gefährlicher Denkfehler. Denn viele Unternehmen schauen dabei fast ausschließlich auf das Thema Versand und übersehen, dass E-Rechnungen nicht erst mit der eigenen Versandpflicht relevant werden. Denn unabhängig von den späteren Versandfristen müssen alle Unternehmen schon seit dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen, zu verarbeiten und korrekt aufzubewahren. Und genau dort beginnt die praktische Umstellung für viele KMU deutlich früher — nicht weil sie selbst bereits E-Rechnungen versenden müssen, sondern weil sie diese plötzlich erhalten werden. Die meisten denken noch an den Versand — das eigentliche Problem beginnt beim Empfang Sobald große Handels-, Einkaufs- oder Logistikstrukturen ihre Prozesse umstellen, werden strukturierte E-Rechnungen

Die E-Rechnungspflicht trifft viele KMU früher als erwartet Mehr »

Bildschirmbild des Fehler-Assistenten ValiBot von erechnungs-validator.de. Es die Terminalausgabe des Fehlerassistenten mit folgendem Text: > 11 Fehler gefunden. > [1] BR-CO-15: [BR-CO-15]-Invoice total amount with VAT (BT-112) = Invoice > total amount without VAT (BT-109) + Invoice total VAT amount (BT-110).. > > Verfügbare Befehle: > [a] Fehler erklären > [b] Fehler beheben (Anleitung inkl. korrektes Beispiel) > [d] nächster Fehler > [e] beenden

Fehler-Assistent ValiBot: Aus Fehlermeldungen werden klare Lösungen

Wer E-Rechnungen prüft, kennt das Problem: Die Validierung liefert zwar präzise Regelverstöße, aber oft in technischer Sprache. Für viele Nutzer bleibt unklar, was genau falsch ist und wie der Fehler praktisch behoben wird. Genau dafür wurde ValiBot entwickelt — der integrierte Fehler-Assistent im E-Rechnungs-Validator. ValiBot ist keine KI: Er antwortet ausschließlich aus einer von uns gepflegten Wissensdatenbank. Jetzt im Validator testen: 👉 E-Rechnung validieren – findet die Prüfung Fehler, öffnen Sie ValiBot im Ergebnis über den Knopf „Fehler-Assistent“. Was ist ValiBot? ValiBot ist ein interaktiver Assistent, der bei fehlgeschlagenen Prüfungen direkt im Ergebnisbereich verfügbar ist.Statt den Nutzer mit reinen Regelcodes allein zu lassen, liefert ValiBot: Die Bedienung ist bewusst einfach, gesteuert wird über einzelne Tasten:[a] Fehler erklären · [b] Fehler beheben (Anleitung mit korrektem Beispiel) · [d] nächster Fehler · [f] ausführliche Fehlerseite in neuem Tab öffnen (wenn es zum Fehler eine gibt) · [e] beenden. Ihr Nutzen: weniger Frust, schnellere Korrektur Der größte Mehrwert für Anwender liegt in der Übersetzung von Technik in Praxis. Technischer Hintergrund: ein einheitliches Fehlerformat ValiBot ist nicht nur eine Oberfläche. Dahinter steht ein einheitlicher Aufbau aller Fehlermeldungen. Wissensdatenbank: das eigentliche Kernstück Der Assistent ist nur so gut wie sein Wissen. Die Wissensbasis deckt rund 300 häufige

Fehler-Assistent ValiBot: Aus Fehlermeldungen werden klare Lösungen Mehr »

Warenkorb